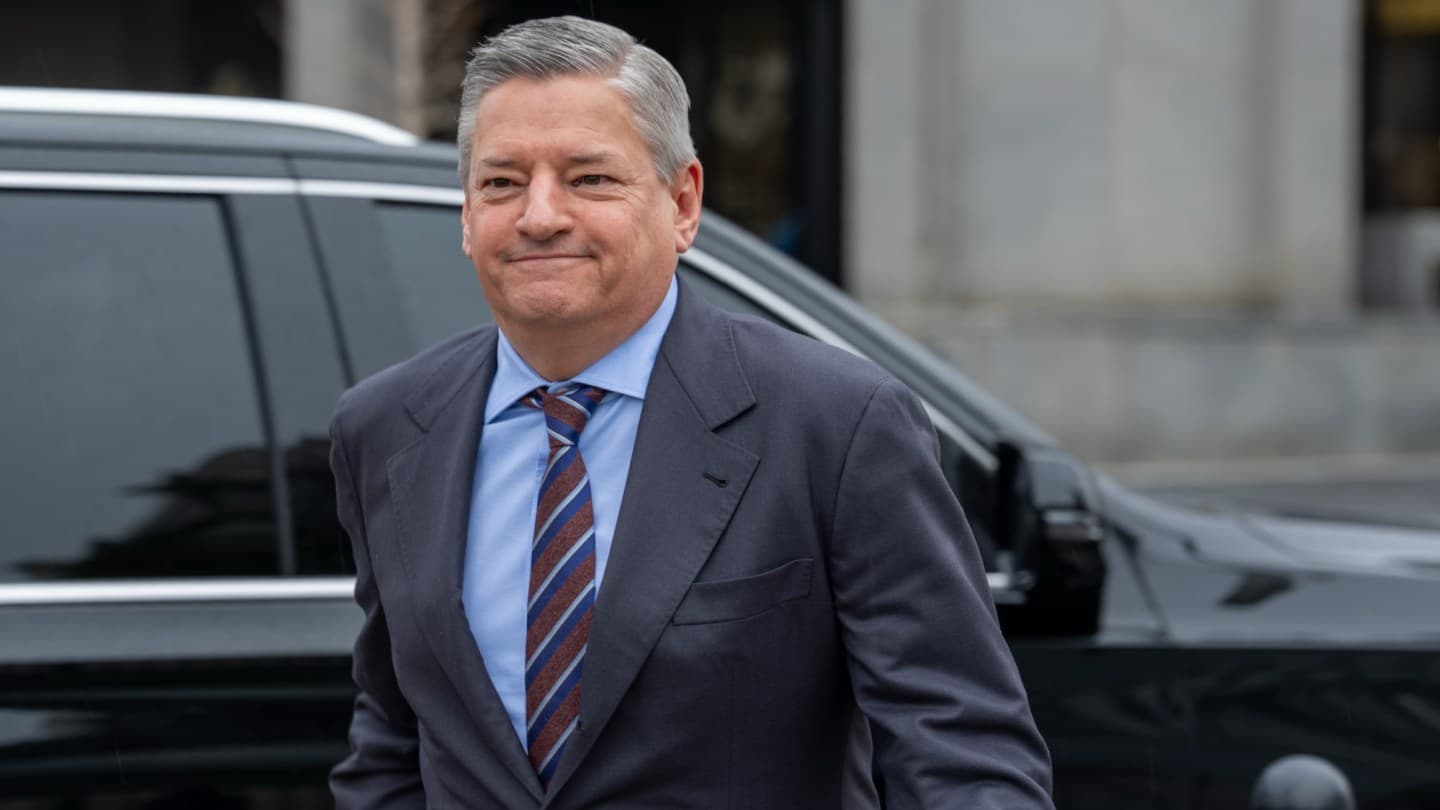
Potrivit The Hollywood Reporter, Netflix a publicat raportul pentru al treilea trimestru, iar reacția pieței a fost negativă. În tranzacționările pre-market de miercuri, acțiunile platformei au scăzut cu peste 6 la sută, la 64,35 dolari, nivel care marchează un nou minim pe 52 de săptămâni. La închiderea de marți, minimul anterior se situa la 65,08 dolari.
Co-CEO Ted Sarandos a prezentat strategia companiei, iar co-CEO Greg Peters a abordat un deficit al veniturilor din publicitate pentru 2026. Pe fondul celor mai ample reduceri de personal din ultimii ani, inclusiv ieșirea șefului de film Dan Lin și înlocuirea șefei de conținut Bela Bajaria cu Peter Rice, Sarandos a subliniat că nu este nevoie de o schimbare fundamentală a strategiei, ci de o execuție mai bună în Statele Unite. El a spus că creșterea nu este la nivelul așteptat și că, deși au existat titluri solide în acest an, teritoriile externe depind de producții care să devină hituri globale.
Mark Mahaney de la Evercore ISI a menținut ratingul de supraperformanță, dar a redus ținta de preț de la 110 la 90 de dolari. Analistul a remarcat încetinirea creșterii veniturilor și a pus întrebarea ce nu funcționează și dacă există o soluție. El a atribuit situația maturizării pieței, concurenței din partea unor platforme mari precum YouTube, Amazon, Disney și provocărilor structurale din conținutul scurt de pe TikTok și YouTube, precum și unei execuții deficitare a conținutului, fără hituri globale majore de la „KPop Demon Hunters”. Mahaney consideră că provocările pot fi rezolvate și că venirea unui nou șef de conținut arată recunoașterea problemei, estimând un hit pentru Netflix în 2027.
Brian Pitz de la BMO Capital Markets a păstrat ratingul de supraperformanță cu ținta de 125 de dolari, apreciind că publicitatea întâmpină întârzieri de produs, dar viziunea pe termen lung rămâne intactă. El a notat că creșterea numărului de membri rămâne solidă, iar churn-ul s-a îmbunătățit pe an în întreaga lume și în Statele Unite, peste așteptările conducerii, deși execuția conținutului în SUA trebuie îmbunătățită și va fi prioritatea lui Peter Rice. Michael Morris de la Guggenheim a menținut recomandarea de cumpărare, dar a coborât ținta de la 80 la 78 de dolari, după rezultate care au atins ghidajul, însă cu perspective ușor sub așteptări. El a redus estimarea de venituri pentru 2027 de la 57,1 la 56,8 miliarde de dolari și prognoza EPS la 3,80 dolari, în scădere cu 9 cenți. Netflix și-a redus ținta pentru veniturile din publicitate în 2026 de la 3,0 la circa 2,7 miliarde de dolari.
Ralph Schackart de la William Blair a păstrat ratingul de supraperformanță fără țintă de preț, subliniind nevoia de a accelera creșterea orelor de vizionare, cu India ca exemplu de execuție reușită. El a scris că schimbarea la conducerea conținutului nu reprezintă o schimbare de strategie, ci o oportunitate de a duce oferta la nivelul următor. Laurent Yoon de la Bernstein a menținut supraperformanța, dar a redus ținta de la 95 la 80 de dolari. Analistul a avertizat că orice schimbare strategică semnificativă ar putea dura ani și că percepția de „legacy” ar putea ține acțiunea într-un interval restrâns pe termen scurt, în condițiile unor lansări mai lente pentru produsele publicitare și a unei reduceri a multiplului de evaluare de la 25 la 20 de ori.